
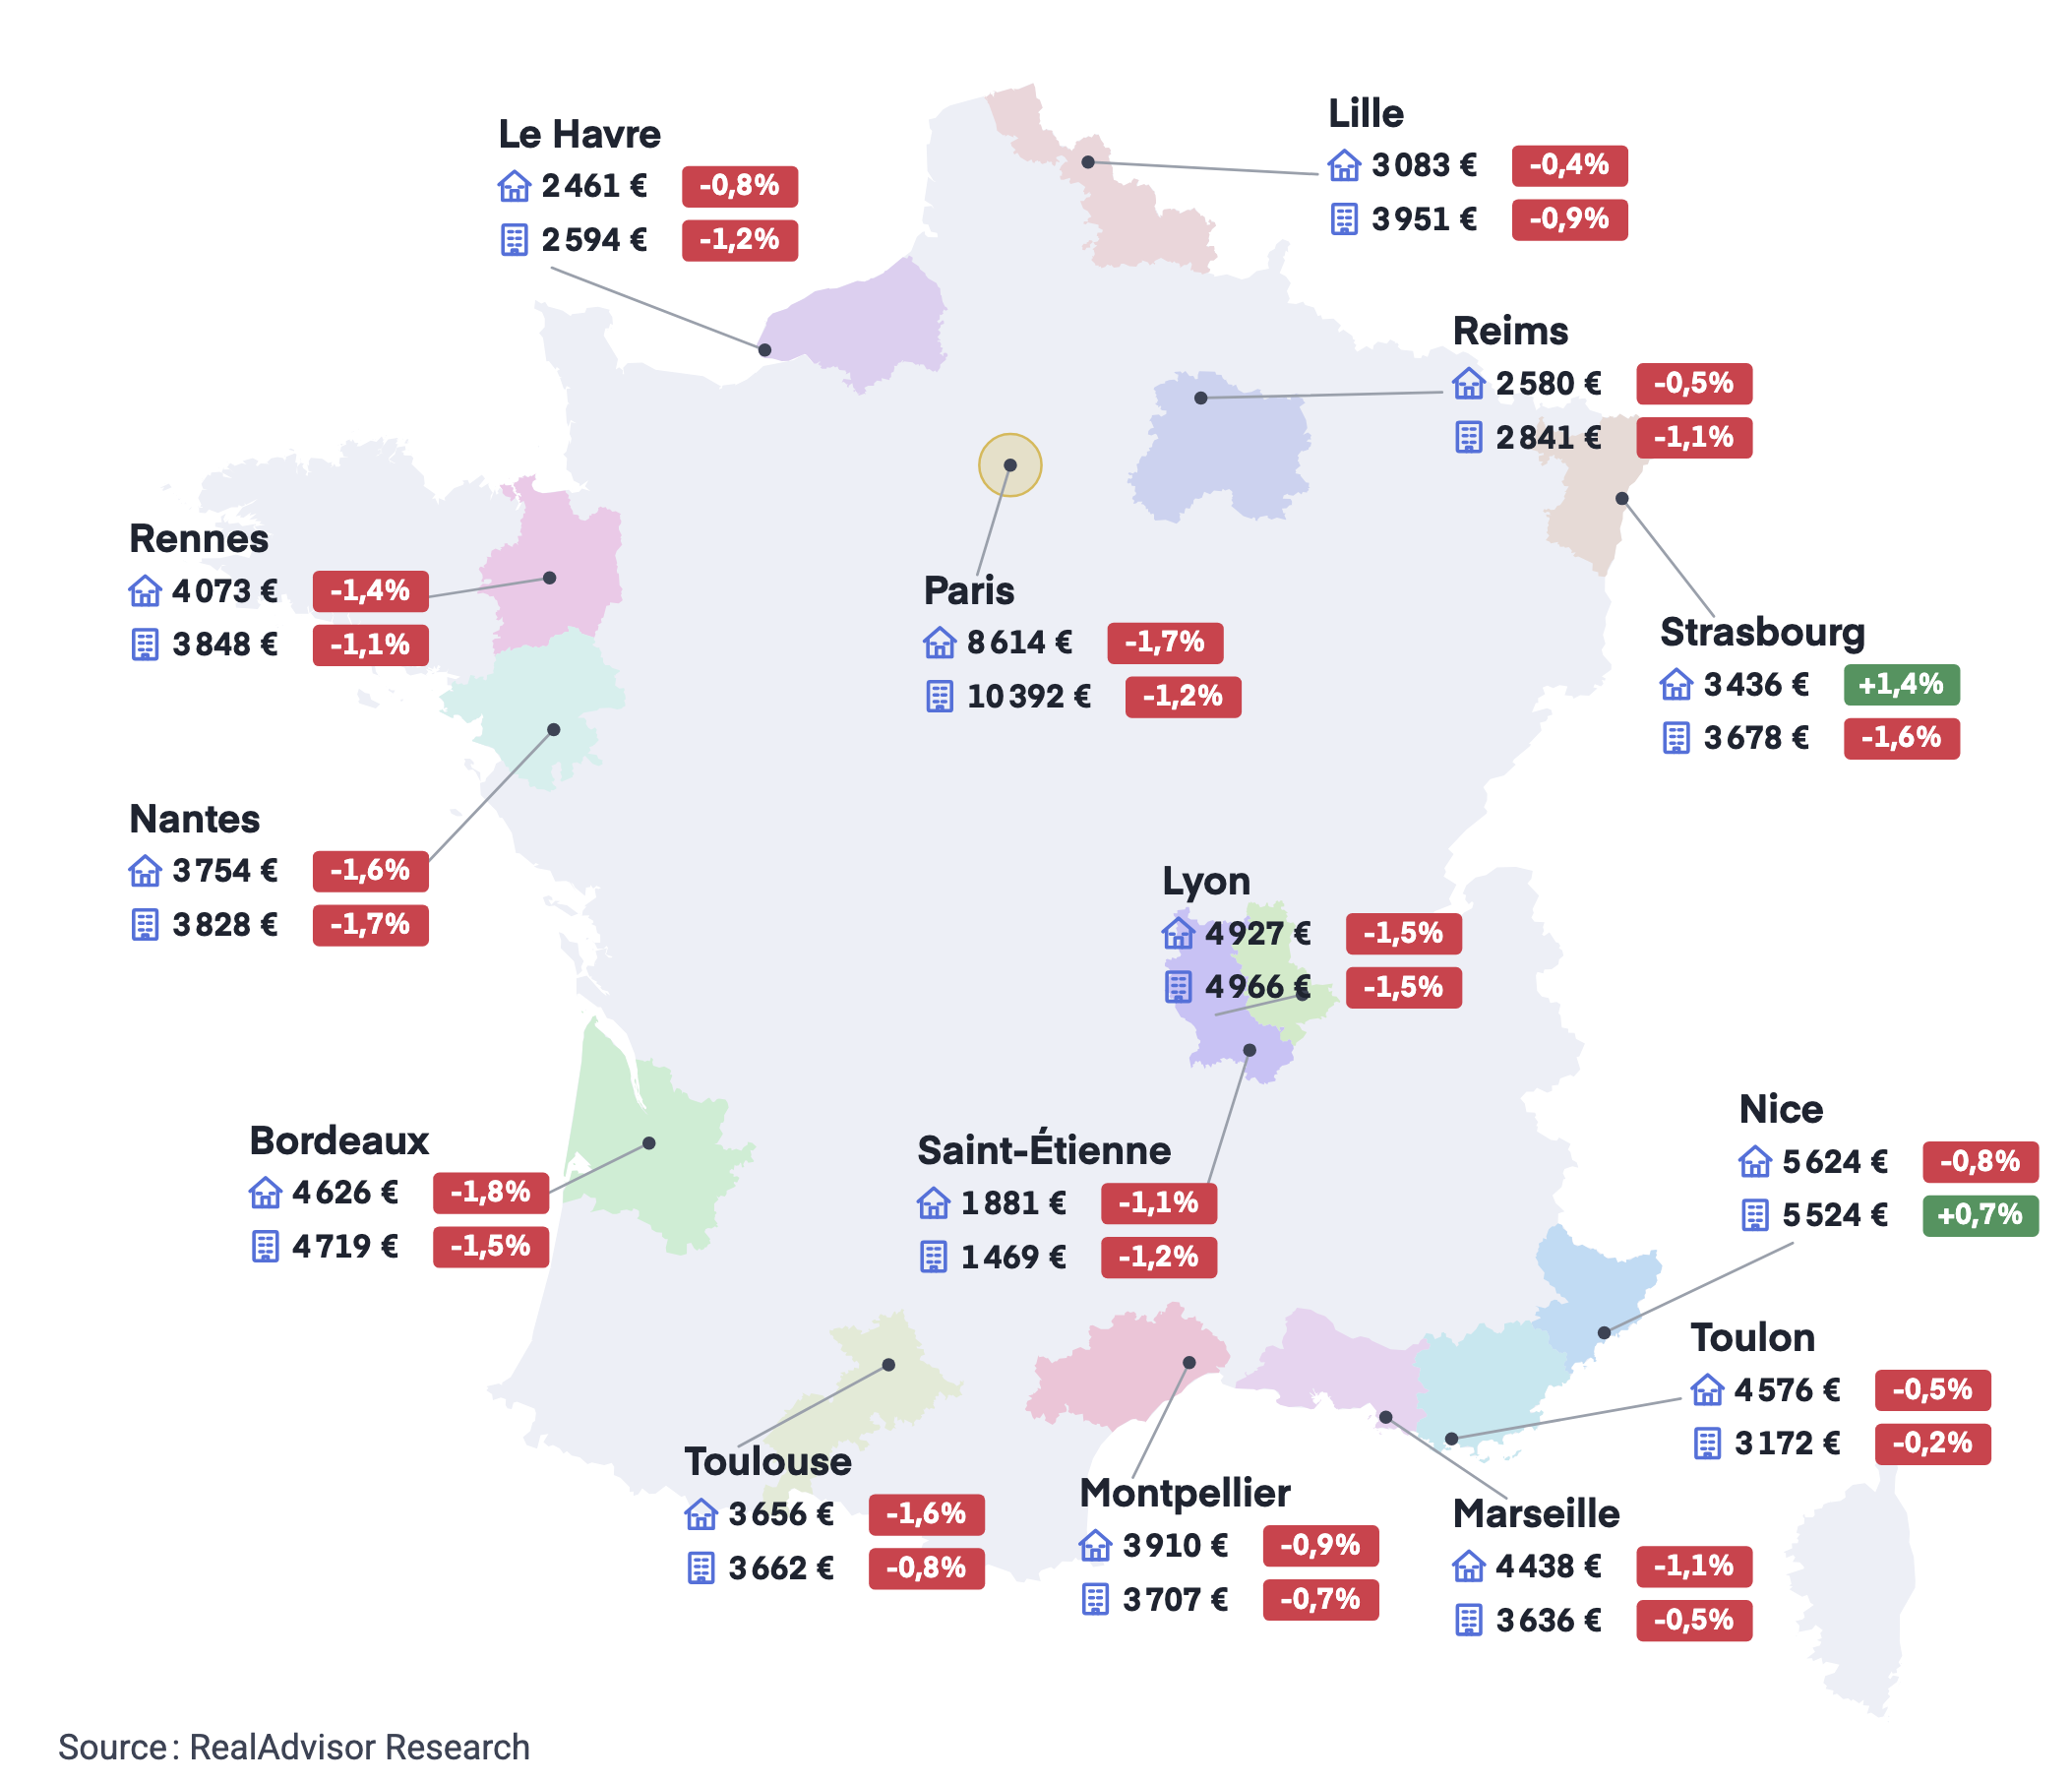
T3 2026 : Évolution annuelle des prix au 30 septembre 2026
Prix moyen au m² des maisons et appartements
T3 2026 : Évolution sur un an des prix dans les 15 plus grandes villes
Les prix baissent, la mensualité monte
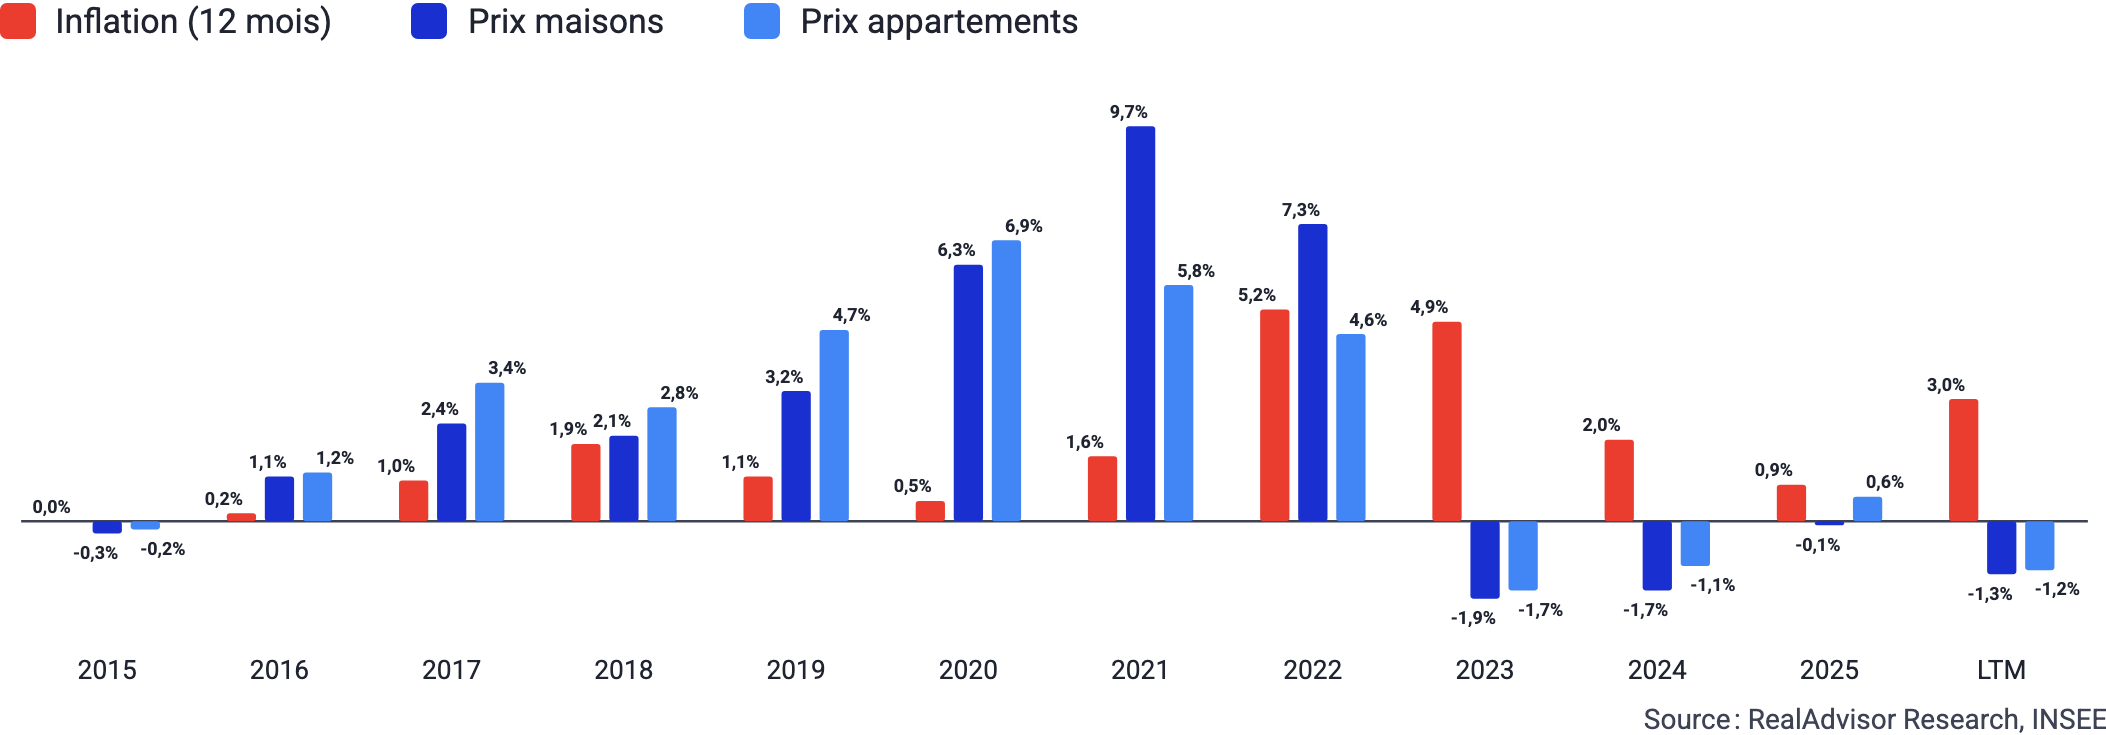
Les prix reculent légèrement : -1,3% sur un an en maisons et -1,2% en appartements à fin septembre. Acheter coûte pourtant plus cher : le taux moyen est passé de 3,06% à 3,31% en un an, ce qui alourdit la mensualité de 2,8% à prix égal, plus que la baisse des prix ne l’allège (voir « Taux, budget, DPE : notre scénario » plus bas).
Les écarts entre villes restent faibles sur un an. Sur dix ans, en revanche, les trajectoires divergent nettement : Rennes (+48,6%) en tête des appartements, Lyon, Bordeaux et Nantes autour de +33%, Paris loin derrière (+16,2%).
Une correction par l’inflation
À fin septembre, les prix des maisons reculent de 1,3% sur un an et ceux des appartements de 1,2%, pour un troisième trimestre quasi stable (0,0% et -0,1%). L’INSEE confirme le repli des maisons au deuxième trimestre (-1,3%), mais mesure un recul quasi nul en appartements (-0,1%) : ses chiffres portent sur des actes signés, donc sur des prix fixés au compromis plusieurs mois plus tôt, quand notre indice estime la valeur des biens à fin septembre.
Une exception européenne. Au deuxième trimestre, seuls trois pays de l’UE voient leurs prix baisser sur un an : la Finlande (-2,7%), le Luxembourg (-2,2%) et la France (-0,8%). La moyenne de l’Union progresse de 4,7% (Eurostat).
Combien vaut ma maison ?
Saisissez votre adresse et cliquez sur le bouton pour accéder à l’estimateur RealAdvisor.
En euros constants, la correction est nette. En cumulant nos indices et l’inflation de 2023 à 2025, les appartements ont perdu 9,4% de leur valeur réelle et les maisons 10,8%. Sur les douze derniers mois, l’inflation (3,0% en septembre, estimation provisoire de l’INSEE) creuse encore l’écart de 4,2 à 4,3 points.
Dix ans de prix, de salaires et de loyers. De fin 2016 à fin 2025, nos prix d’achat progressent de 31%, le salaire mensuel de base de 22% (Dares) et les loyers effectivement payés de 9% (INSEE, parc privé et social). L’écart s’est creusé jusqu’en 2022, puis se referme : depuis, les prix reculent de 3% quand les salaires gagnent 11%. En années de salaire, un logement coûte aujourd’hui 4% de plus qu’en 2016, contre 19% fin 2022.
Une baisse générale mais contenue. Sur un an, presque toutes les anciennes régions (voir le tableau des régions en fin d’article) sont en léger repli, dans une fourchette étroite, d’environ +1% à -2%.
Paris ne rattrape pas son retard. L’Île-de-France est la région où les maisons ont le moins progressé en dix ans (+16,5%), et Paris affiche la plus faible hausse décennale des grandes villes du baromètre (+16,2% en appartements). À l’inverse, l’Ouest conserve ses gains : +52,1% en dix ans pour les maisons bretonnes, +49,6% pour les appartements de Basse-Normandie, avec des replis inférieurs à 1% sur un an.
Notre lecture : la France corrige par l’inflation plutôt que par des baisses nominales marquées. Tant que les taux montent, le terrain regagné sur les salaires est repris par la mensualité : c’est le crédit, non le prix, qui décidera de la sortie du plateau.
Salaires, prix d’achat et loyers, 2016-2026 (indice 2016 = 100)
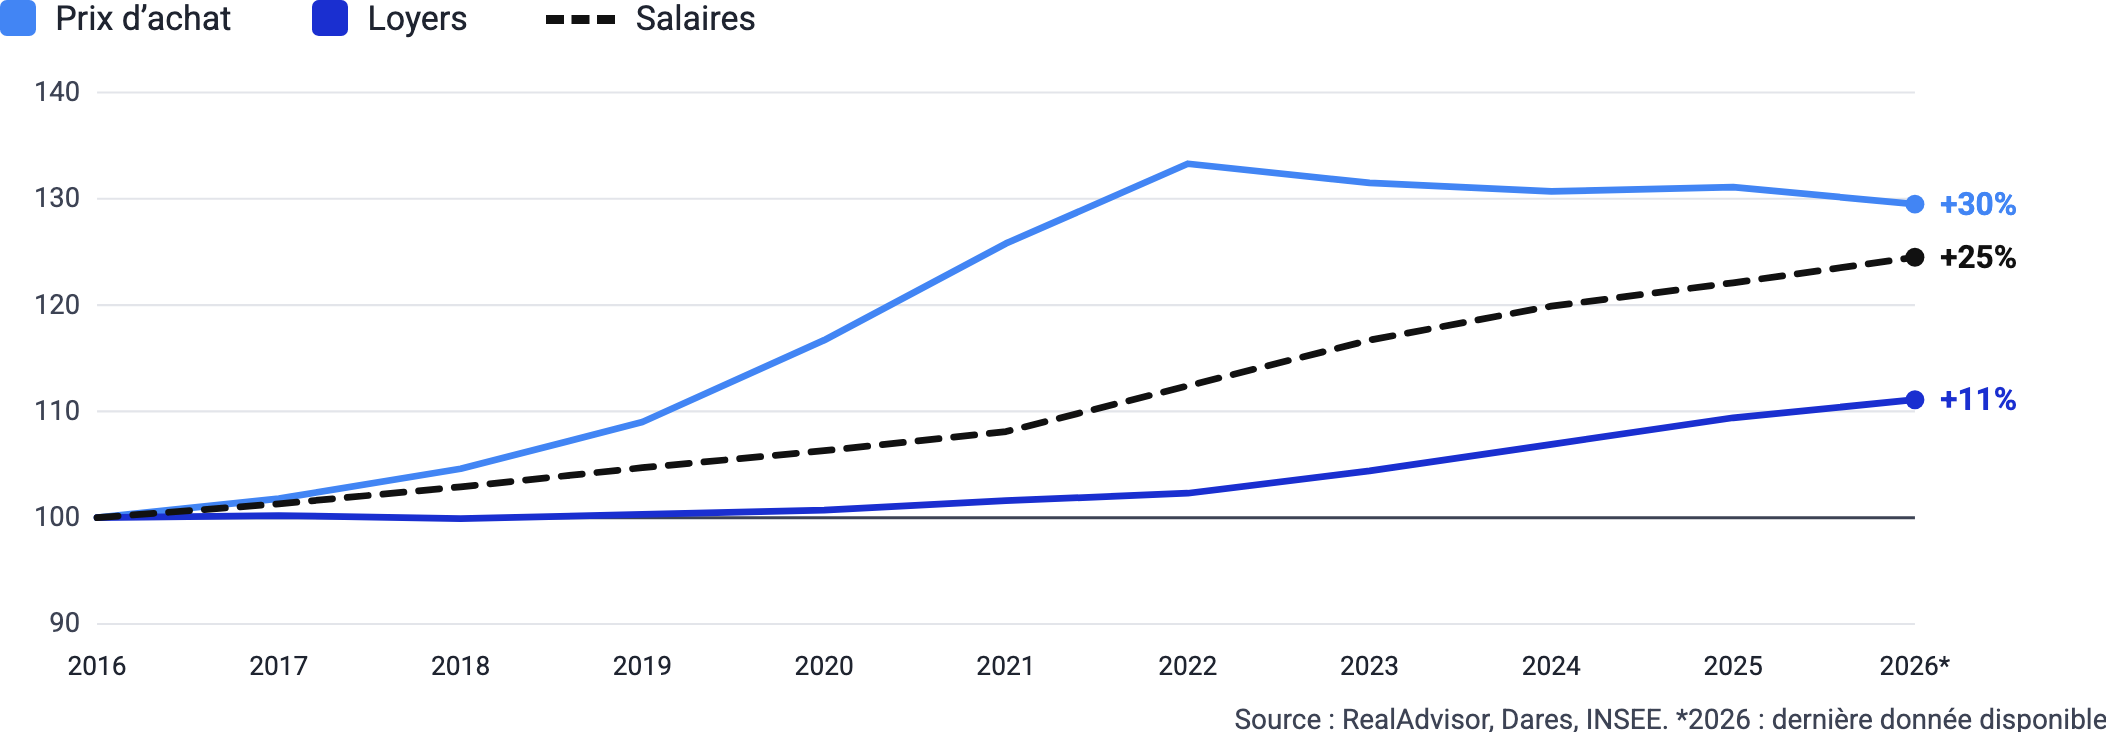
Source : RealAdvisor, Dares, INSEE. *2026 : dernière donnée disponible
Volumes : la reprise bute sur le crédit
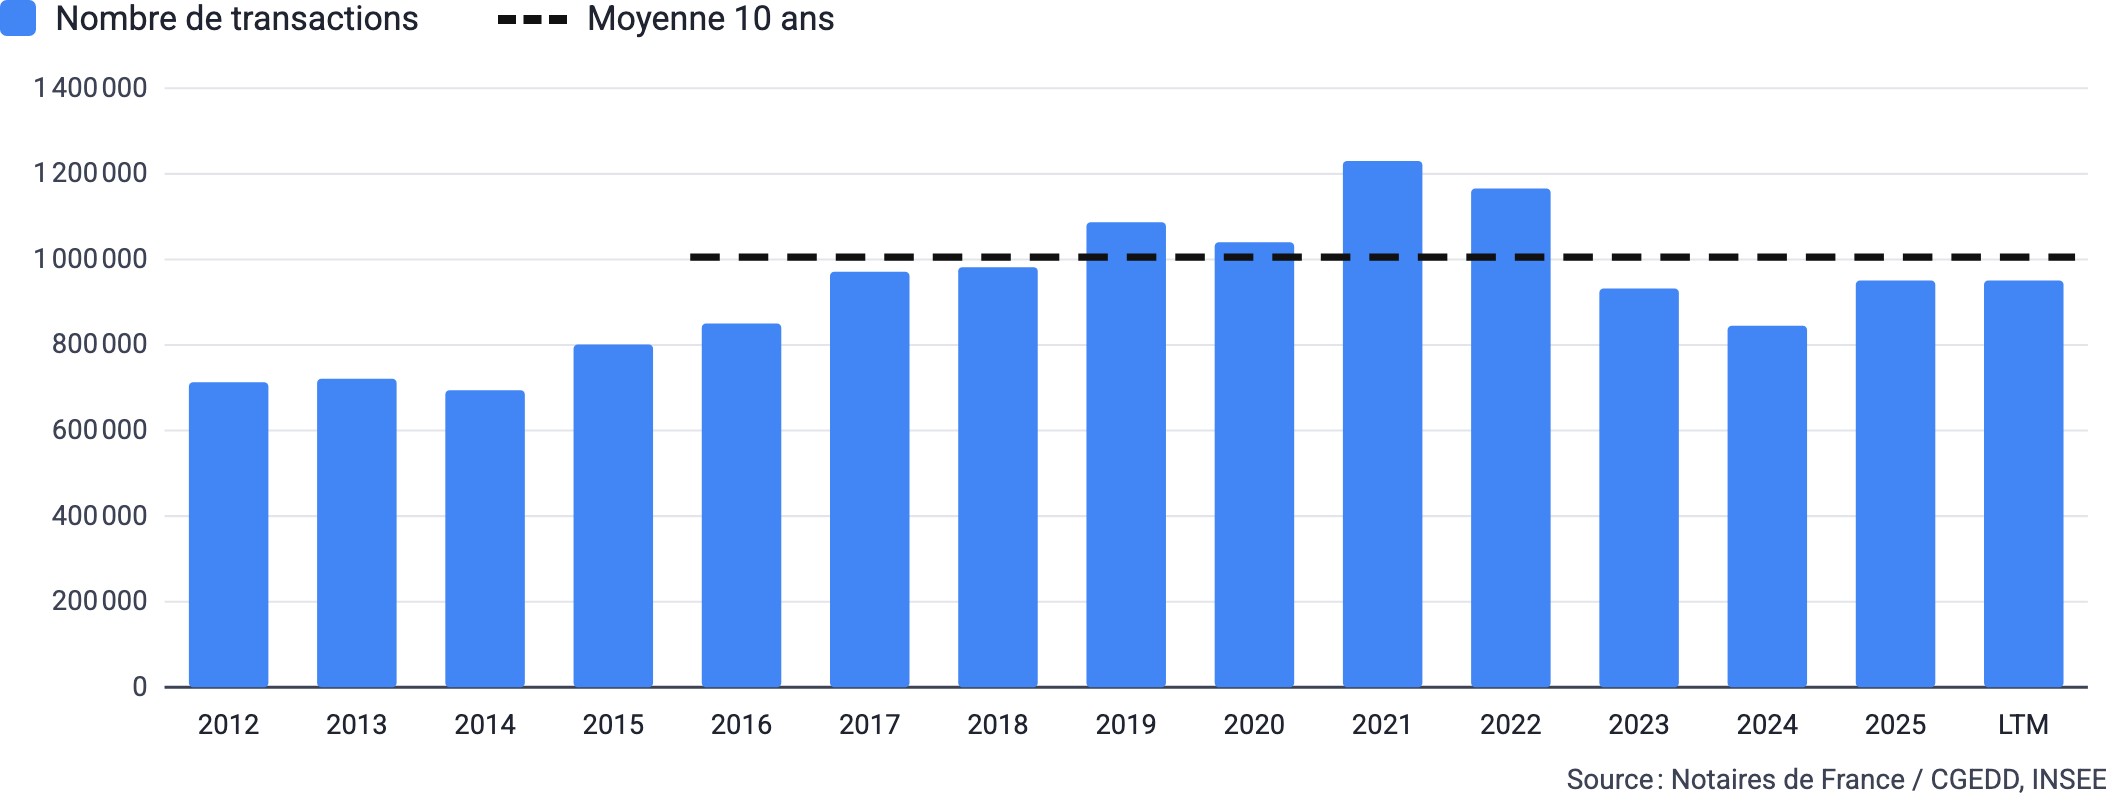
Le marché de l’ancien a retrouvé des volumes proches de 2017 : quelque 950 000 ventes en 2025 (+12,7% sur un an), puis 951 000 en cumul sur douze mois à fin août 2026 (+3,6% sur un an, notaires). Depuis janvier, le volume ne progresse plus : la reprise atteint un palier, sous la moyenne 2016-2025 (environ 1 005 000 ventes par an) et plus de 22% sous le record de 2021.
L’Île-de-France mène le rebond : 31 750 ventes au deuxième trimestre, +10% sur un an, dont +20% à Paris, pour des prix quasi stables (-0,3%, Notaires du Grand Paris). Le marché francilien se débloque par les volumes plus que par les prix.
Le crédit reste contraint. La production recule de 16,8% sur un an en trois mois glissants selon l’Observatoire Crédit Logement/CSA ; la Banque de France voit les crédits nouveaux à l’habitat rebondir à 12,2 Md€ en août, après 11,1 Md€ en juillet, mais sous leur niveau d’août 2025 (12,5 Md€). Les emprunteurs allongent leurs durées (252 mois en moyenne) pour rester sous le plafond d’endettement.
La politique monétaire s’est retournée : face à l’inflation énergétique, la BCE a relevé ses taux directeurs en juin puis le 10 septembre, portant le taux de dépôt à 2,50%. Les banques répercutant ce coût avec retard, la hausse des taux de crédit n’est sans doute pas terminée.
Les loyers restent sages. Les loyers effectivement payés progressent de 1,6% sur un an en août, moins vite que l’ensemble des prix (+2,4%, INSEE) : pour les locataires en place, parc social compris, le choc inflationniste passe d’abord par l’énergie.
Le neuf ne prend pas le relais : 370 673 logements autorisés sur douze mois à fin juillet, 9,5% sous la moyenne des cinq années précédentes (SDES). Moins de neuf, moins de logements à louer : la pénurie soutient les prix à moyen terme, mais pas la capacité d’achat.
Évolution du volume annuel de transactions, 2012 à aujourd’hui
Source : Notaires de France / CGEDD, INSEE
Taux, budget, DPE : notre scénario
L’inflation accélère : +3,0% sur un an en septembre selon l’estimation provisoire de l’INSEE, après 2,4% en août, sous l’effet de l’énergie (+21,2%). L’OAT à dix ans a frôlé 5% début octobre, son écart sur le Bund proche des sommets de la crise de la dette de 2011-2012, avec un budget 2027 qui vise encore 5,0% de déficit. Les banques fixent leurs barèmes sur ce taux long.
Le taux pèse plus que le prix. Un quart de point de plus en un an (3,06% à 3,31%, Crédit Logement/CSA) renchérit la mensualité de 2,8% à prix constant ; il faudrait une baisse de prix de 2,7% pour la compenser. Aucune des 15 grandes villes du baromètre n’en est là : la plus forte baisse sur un an atteint 1,8%.
Réglementation : les logements G sont interdits à la mise en location depuis 2025, les F le seront en 2028 ; le projet de loi logement, désormais devant l’Assemblée nationale, prévoit des dérogations.
Notre scénario : des prix nominaux de -1% à -2% sur un an jusqu’à l’été 2027 et des volumes vers 950 000 ventes, avec des taux qui montent encore sans à-coup (3,31% aujourd’hui), une inflation proche de 3% et un emploi qui tient. Une hausse du chômage creuserait la baisse ; seule une détente des taux relancerait les prix.
Acheteurs : la négociation reste ouverte, mais attendre expose à des taux plus élevés ; verrouiller un taux fixe compte autant que le prix. Vendeurs : un prix au-dessus de l’estimation allonge le délai de vente. Investisseurs : la pénurie locative soutient les loyers, mais les biens F et G exigent un budget travaux avant 2028.
Évolution des prix immobiliers par rapport à l’inflation depuis 2015
Source : RealAdvisor Research, INSEE
Combien vaut ma maison ?
Saisissez votre adresse et cliquez sur le bouton pour accéder à l’estimateur RealAdvisor.
À propos de RealAdvisor : plateforme européenne d’estimation et de mise en relation avec plus de 5 000 agences partenaires, présente dans six pays : France, Suisse, Espagne, Italie, Portugal et Pologne.
Régions (découpage antérieur à 2016) : Évolution des prix des maisons et des appartements
Appartements
Maisons
Grandes villes : Évolution des prix des maisons et des appartements
Appartements
Maisons
Informations complémentaires
- Estimation immobilière en ligne
- Consulter les prix immobiliers
- Télécharger la version complète du baromètre
Contact Presse
- press@realadvisor.com
- +41 (0) 22 552 46 46
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates
RealAdvisor AG
Hönggerstrasse 65
CH-8037 Zürich


 France
 España
 Italia
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom